해외물류시장 이슈
 해외물류시장동향
해외물류시장 이슈
제813호

공급망 통제력·회복력 확보 위한 선별적 글로벌 운송·물류 M&A 확대
발간일 2026-10-30
성현정 전문연구원
051-797-4648
hjsung@kmi.re.kr
26
’26년 상반기 글로벌 운송·물류 M&A는 거래 건수 감소에도 금액이 증가하며, 전략적 가치가 높은 대형 거래에 투자 집중
- PwC에 따르면 ’26년 상반기 발표된 5천만 달러 초과 운송·물류 M&A는 105건으로 전년 동기 108건보다 감소했으나, 거래금액은 643억 달러로 2.9% 증가함
- 건당 평균 거래금액은 약 6억 1,200만 달러이며, 10억 달러 이상 대형 거래는 17건으로 전체 거래금액의 약 66%를 차지함
- 이는 거래의 전반적 확대보다 네트워크 통제력, 안정적 현금흐름, 핵심 서비스 역량을 확보할 수 있는 자산에 투자가 집중되는 흐름을 보여줌
- 투자자별로는 전략적 투자자가 거래 건수의 57%를, 재무적 투자자는 전체 거래금액의 56%를 차지하면서 물류기업은 기존 사업과의 시너지를, 재무적 투자자는 안정적인 수익을 창출하는 플랫폼·인프라 자산을 중시하는 양상이 나타남
글로벌 운송·물류 M&A 동향
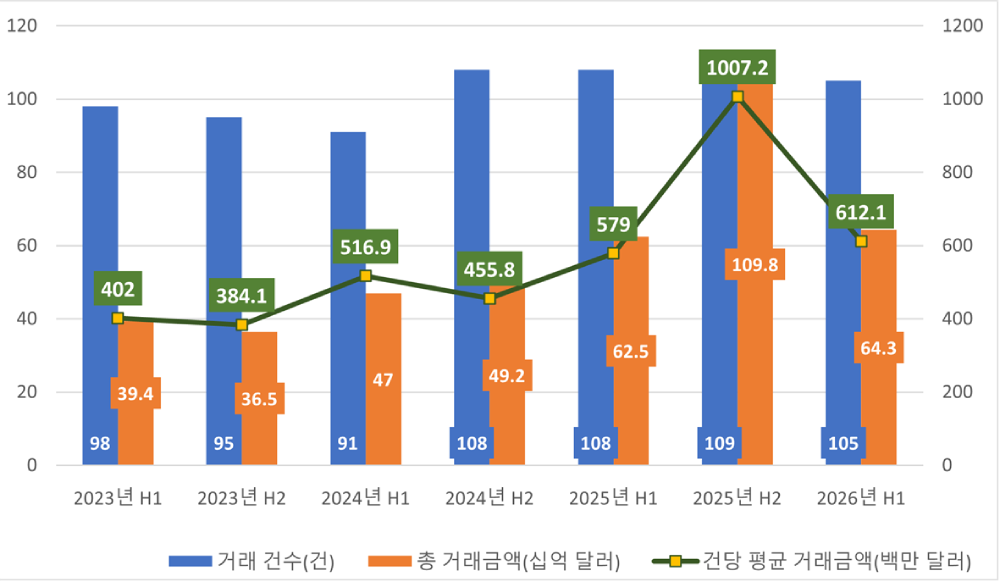
주: 발표 거래 기준으로 인수 완료 실적과 구분되며, 화물·물류뿐 아니라 여객 운송과 관련 인프라를 포함함 | 자료: PwC·Strategy&,Transport & Logistics Barometer: 2026 mid-year analysis (검색일: 2026.10.26.)
물류·트럭 운송과 해운이 주요 거래 분야로 부상하며, 배송망·계약 물류·항만을 통한 서비스 범위와 네트워크 확대 추진
- 업종별로는 물류·트럭 운송이 45건·245억 달러, 해운이 27건·166억 달러를 기록했으며, 화물·여객 분류에서 화물 관련 거래는 69억·404억 달러로 전체 금액의 약 63%를 차지함
- 주요 거래로는 FedEx 등이 참여한 컨소시엄의 InPost 인수 추진, Nippon Express Holdings의 Metro Supply Chain 인수 추진 등이 제시됐으며, 이는 배송 네트워크와 계약 물류 기반을 확보해 서비스 범위와 고객 접점을 확대하려는 움직임으로 해석됨
- 해운 분야에서는 Hapag-Lloyd의 ZIM 인수 추진과 ONE의 Poseidon 인수 등이 주요 사례로 제시됐는데, 항만 관련 거래도 이어지면서 선사와 터미널 간 연계, 주요 교역 경로에 대한 접근성 확보가 투자 판단의 핵심 요소로 부각됨
- 항만·공항·도로 등 인프라 거래는 17건·132억 달러로, 거래가 선별적으로 이루어지는 가운데 핵심 운송경로와 장기 수요를 확보할 자산의 투자 매력은 유지됨
’26년 상반기 주요 물류·해운·항만 분야 M&A 발표 현황
| 발표 시점 | 인수 대상 | 대상 업종 | 인수 주체 | 발표 거래금액 | 진행 상태 |
|---|---|---|---|---|---|
| 2026.1 | CMA CGM 항만 터미널 자산 |
인프라(항만) | Stonepeak | 24.0억 달러 | 진행 중 |
| 2026.2 | InPost | 물류·트럭운송 (택배·무인택배함) |
FedEx·재무적 투자자 컨소시엄 |
92.2억 달러 | 인수 추진 |
| 2026.2. | ZIM | 해운 | Hapag-Lloyd | 42.2억 달러 | 진행 중 |
| 2026.3 | Poseidon | 해운 | ONE | 10.7억 달러 | 완료 |
| 2026.4 | Metro Supply Chain |
물류·트럭운송 (계약물류) |
Nippon Express Holdings |
16.1억 달러 | 진행 중 |
| 2026.5 | Americold 냉장·냉동시설 자산 |
물류·트럭운송 (냉장·냉동창고) |
Snowfall Topco | 24.0억 달러 | 진행 중 |
주: 보고서 분석 당시의 발표금액·진행 상태이며, 기업 인수와 자산 거래가 혼재돼 있음 | 자료: PwC·Strategy&,Transport & Logistics Barometer: 2026 mid-year analysis (검색일: 2026.10.22.)
주요 교통로의 불안정으로 대체 경로와 복합운송 확보의 중요성이 커지며, 직접 인수와 전략적 제휴를 통한 대응 확대
- 호르무즈 해협과 수에즈·바브엘만데브 해역 등 주요 교통로의 불안정이 운송경로, 가용 운송능력, 연료비와 네트워크 설계에 영향을 미치고 있어 비용 효율성뿐 아니라 운송 중단 시 대체 경로로 전환할 수 있는 능력이 중요해지고 있음
- 걸프협력회의(GCC) 지역도 아시아·유럽·아프리카를 연결하는 입지를 바탕으로 항만·공항·내륙 인프라 투자를 지속하면서, 기존의 효율 중심 물류체계에서 대체 관문과 해상·항공 연계를 갖춘 회복력 중심 체계로 전환하고 있음
- 이에 ’26년 중동 관련 거래는 12건, 약 70억 9천만 달러로 ’25년 연간 거래금액인 약 54억 7천만 달러를 웃돌며, 이 가운데 GCC 투자자 또는 인수 대상이 포함된 거래는 7건, 약 19억 6천만 달러임
- 한편, 기업들은 직접 인수뿐 아니라 합작투자와 전략적 제휴로도 네트워크와 기술을 확보하고 있는데, ’26년 상반기 전략적 제휴·합작투자·공동운항 협정 등은 105건으로 전년 동기 88건 대비 약 19% 증가했으며, 자본 부담을 분산하면서 서비스와 대응능력을 보완하는 수단으로 활용되고 있음
향후 투자는 규모 확대보다 네트워크·현금흐름·운영 시너지 중심으로 전개될 것으로 보여, 우리 기업도 해외 인수와 현지 제휴의 전략적 조합 검토 필요
- ’26년 하반기에도 거래가 전면적으로 확대되기보다 공급망 안정성과 사업상 필요성이 명확한 자산에 집중될 것으로 전망하며, 물류·트럭 운송에서는 택배, 계약 물류, 콜드체인, 창고, 라스트마일 및 산업별 전문 서비스를 주요 투자 영역으로 제시함
- 해운에서는 항로 밀도와 운송망 통제력을 높이려는 통합이, 인프라에서는 핵심 교역 경로에 접근할 수 있는 항만·터미널·복합운송 자산에 대한 선별 투자가 이어질 것으로 예상되며, 디지털 가시성과 우회 운송 역량도 투자 대상의 가치를 판단하는 요소가 될 전망임
- 이에 우리 물류기업은 해외 기업 인수 시 매출과 시설 규모뿐 아니라 기존 고객·노선과의 연계, 현지 통관·운영 역량, 안정적인 현금흐름 및 인수 후 통합 가능성을 함께 평가하고, 부족한 지역망이나 전문 서비스를 구체적으로 보완 가능 여부를 면밀히 판단할 필요가 있음
- 또한 모든 역량을 직접 소유하기보다 현지 기업과의 합작투자·전략적 제휴를 병행하는 방안을 검토해야 하며,
- 또한 해외 물류거점 투자 역시 개별 시설 확보를 넘어 운송·보관·통관을 연결하고, 공급망 차질 시 대체 서비스를 제공할 수 있는 네트워크 구축 관점에서 접근할 필요가 있음
참고자료PwC·Strategy&,Transport & Logistics Barometer: 2026 mid-year analysis, July 2026 (검색일: 2026.10.26.)
해외물류시장 위클리 제813호
- 편집 및 발행인
- 조정희
- 발행처
- 한국해양수산개발원 국제물류투자분석·지원센터
- 총괄
- 김동환
- 감수
- 이언경
- 전화번호
- 051-797-4913
- kdong@kmi.re.kr
게시글 더보기
전체 1,086건
-
제813호기타2026-10-30
-
제813호기타2026-10-30
-
제812호기타2026-10-23
-
제812호기타2026-10-23
-
제812호미국2026-10-23